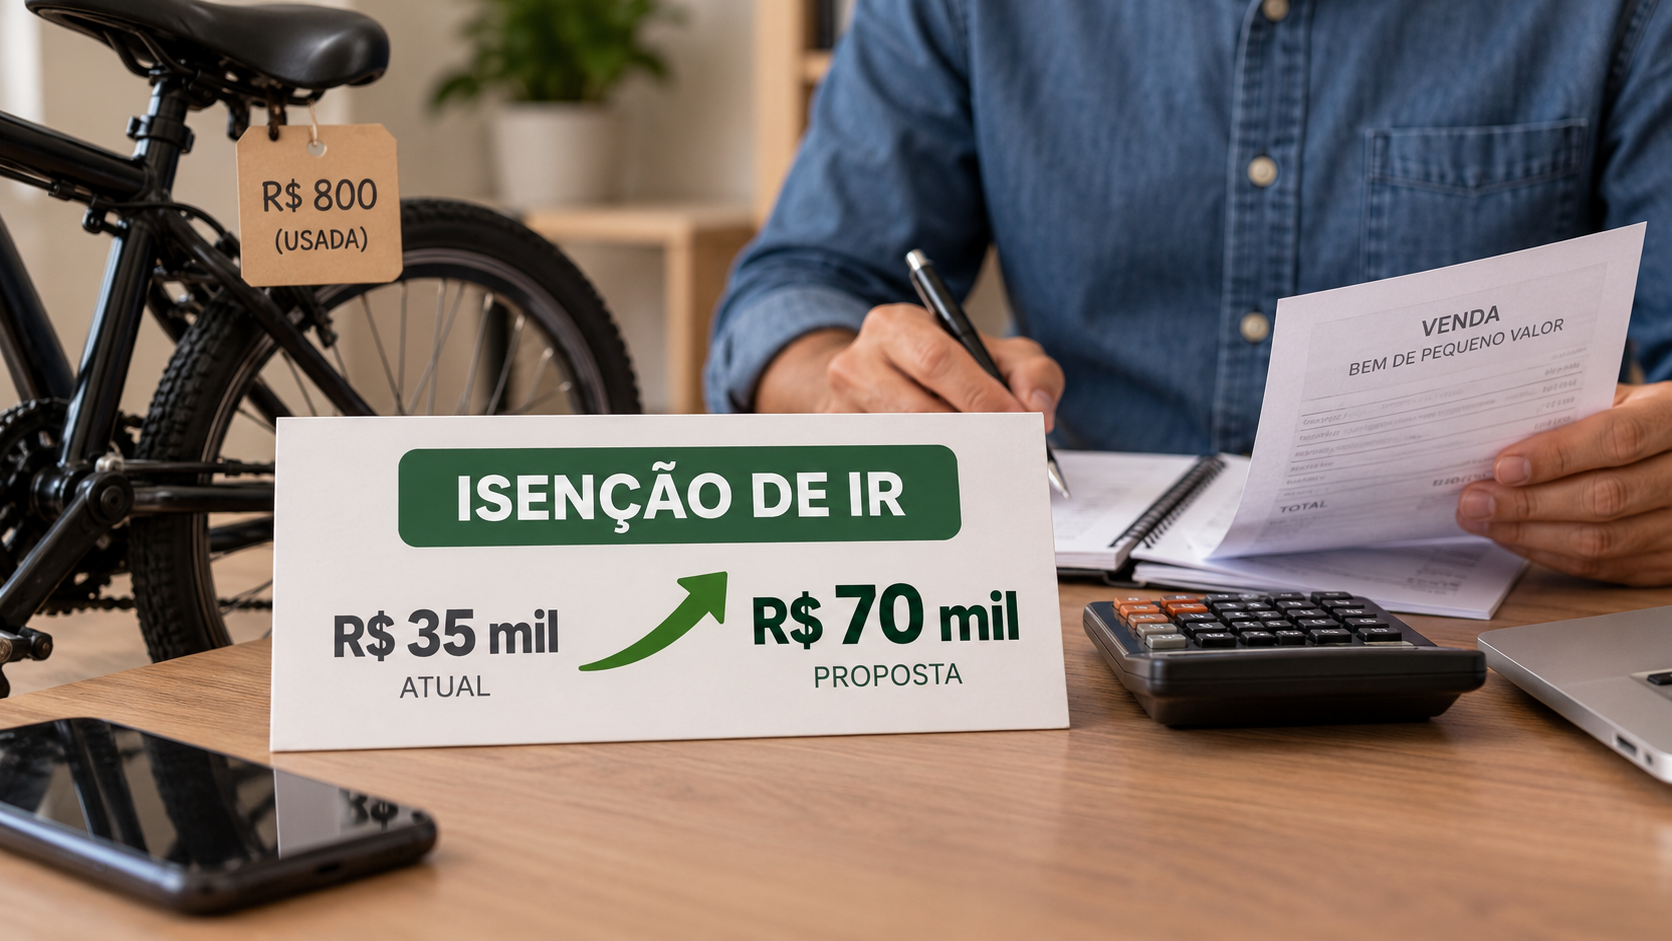
Um projeto em análise na Câmara dos Deputados pode ampliar o número de vendas de bens de pequeno valor dispensadas do Imposto de Renda. A proposta prevê que o limite usado para a isenção passe de R$ 35 mil para R$ 70 mil.
A mudança alcançaria a regra relacionada ao ganho de capital, que pode ser apurado quando uma pessoa vende um bem por valor superior ao que havia pago por ele. O texto ainda está em tramitação e não altera imediatamente as obrigações dos contribuintes.
O que a proposta pretende mudar
A legislação atual estabelece uma faixa de isenção para a venda de bens de pequeno valor. Quando a operação se enquadra nesse limite, o ganho obtido com a venda não fica sujeito à cobrança do Imposto de Renda nas condições previstas pela regra.
O projeto modifica justamente o valor de referência dessa faixa. Em vez de considerar operações de até R$ 35 mil, a proposta passa a trabalhar com o teto de R$ 70 mil.
Na prática, a alteração ampliaria o alcance da dispensa para vendas que hoje ultrapassam o limite vigente, mas que ainda ficariam dentro da nova referência caso o projeto seja aprovado e passe a produzir efeitos.
Como funciona a regra atual
O ganho de capital corresponde, em termos gerais, à diferença positiva entre o valor de compra de um bem e o preço pelo qual ele foi vendido. Essa diferença pode estar sujeita ao Imposto de Renda, conforme as regras aplicáveis à operação.
Para vendas de bens de pequeno valor, a legislação prevê uma hipótese de isenção. O parâmetro atualmente utilizado é de R$ 35 mil. O projeto em discussão não elimina a apuração do ganho de capital, mas eleva o valor que define quais operações podem ficar fora da cobrança.
O limite se refere ao valor da venda, e não necessariamente ao lucro obtido na operação. Por isso, o contribuinte deve observar as regras específicas aplicáveis ao bem negociado e à forma como a transação deve ser informada à Receita Federal.
O que mudaria para o contribuinte
Se o novo teto for aprovado, uma pessoa que vender um bem por valor superior a R$ 35 mil e de até R$ 70 mil poderá passar a se enquadrar na faixa de isenção prevista no projeto. Atualmente, operações acima de R$ 35 mil não estão abrangidas por esse limite específico.
A alteração poderia reduzir o número de vendas ocasionais submetidas à apuração do ganho de capital. O efeito, contudo, dependerá da aprovação do texto, da redação final e das regras que eventualmente disciplinem a aplicação da mudança.
Enquanto a proposta não for convertida em norma válida, o parâmetro de R$ 35 mil continua sendo o utilizado para a isenção relacionada à venda de bens de pequeno valor.
Projeto ainda não muda a declaração do Imposto de Renda
A apresentação do projeto não representa uma alteração imediata no sistema do Imposto de Renda. Para que o novo limite passe a valer, a proposta ainda precisa seguir o processo legislativo na Câmara dos Deputados e cumprir as etapas necessárias para sua aprovação e entrada em vigor.
Até lá, o contribuinte deve considerar a legislação atualmente vigente ao avaliar uma venda de bem e verificar se existe ganho de capital tributável. A proposta em análise somente produzirá efeitos depois de concluída a tramitação e observadas as regras de vigência aplicáveis.
Também é necessário diferenciar a possível ampliação da isenção de uma dispensa geral de declaração. O projeto trata do limite utilizado para definir a incidência do Imposto de Renda sobre determinadas vendas de bens. Outras obrigações previstas para a declaração anual podem continuar submetidas às regras próprias.
Debate sobre a atualização do limite
O valor de R$ 35 mil é a referência atualmente utilizada para a isenção da venda de bens de pequeno valor. A proposta apresentada na Câmara busca atualizar esse parâmetro para R$ 70 mil.
O texto, portanto, concentra-se em um ponto específico da tributação: o valor que separa as operações enquadradas na faixa de pequeno valor daquelas que podem exigir a apuração do ganho de capital. Não se trata, pela proposta, de uma mudança geral nas regras do Imposto de Renda sobre patrimônio ou sobre todas as formas de alienação de bens.
O alcance definitivo da medida dependerá do conteúdo aprovado pelo Congresso Nacional e da eventual regulamentação. Até uma decisão final, permanecem válidas as regras atuais para o cálculo, a apuração e a declaração de eventuais ganhos obtidos com a venda de bens.
Regra atual continua valendo
O projeto ainda não autoriza a aplicação do teto de R$ 70 mil. O limite proposto só poderá substituir o valor atual se a tramitação legislativa resultar em uma norma aprovada e vigente.
Por enquanto, vendas de bens devem ser analisadas com base no limite de R$ 35 mil e nas demais condições estabelecidas pela legislação do Imposto de Renda. A existência de uma proposta em discussão na Câmara não altera, por si só, a forma de preenchimento da declaração ou o tratamento tributário das operações.
A mudança em debate representa uma atualização do parâmetro de isenção. Caso avance, poderá alcançar contribuintes que realizam vendas ocasionais de bens dentro da faixa de até R$ 70 mil, desde que sejam atendidos os requisitos previstos na nova regra.
Fonte: Agência Câmara de Notícias.