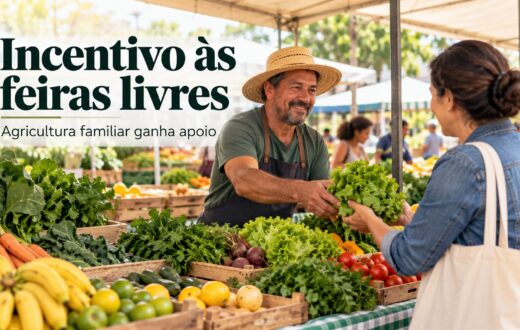
O Programa de Garantia de Preços da Agricultura Familiar (PGPAF) poderá passar a ter regras previstas diretamente na legislação. É o que estabelece uma proposta em análise na Câmara dos Deputados, ao criar um marco legal para o mecanismo que relaciona a variação dos preços da produção familiar às condições de pagamento de financiamentos do Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf).
Na prática, o PGPAF permite a aplicação de descontos nas parcelas de determinados contratos quando o preço de comercialização de um produto fica abaixo do valor considerado para o financiamento. A proposta busca organizar esse funcionamento em lei e definir a finalidade do programa dentro da política de crédito rural voltada aos agricultores familiares.
O objetivo do texto é dar uma base legal específica ao programa. Atualmente, o PGPAF é utilizado como instrumento de proteção diante de oscilações de mercado que reduzem a renda obtida com a venda da produção. Com a queda do valor da safra, o agricultor pode enfrentar dificuldade para manter o pagamento do financiamento nas condições originalmente contratadas.
Como funciona o mecanismo
O PGPAF foi criado para considerar a relação entre o preço recebido pelo produtor e o valor da parcela do crédito rural. Quando ocorre uma redução na cotação de referência de determinado produto, o mecanismo pode resultar em um bônus de desconto aplicado ao financiamento enquadrado no programa.
Esse desconto não corresponde a uma redução geral e automática para todos os contratos do Pronaf. A aplicação depende do produto, da região, dos preços de referência e dos critérios estabelecidos para o programa. A proposta em análise procura reunir essas regras em um marco legal próprio, preservando a vinculação entre o comportamento do mercado e a capacidade de pagamento do agricultor.
O mecanismo é voltado a operações de crédito da agricultura familiar. O Pronaf financia atividades desenvolvidas por esse segmento, incluindo custeio e investimento, de acordo com as linhas e condições definidas na política de crédito rural. Quando a receita esperada com a produção diminui, o custo do financiamento pode se tornar proporcionalmente maior para o produtor.
É nesse ponto que o PGPAF atua: o valor do produto passa a ser considerado na definição do apoio ao pagamento da operação. A proteção, portanto, está ligada à produção financiada e às regras aplicáveis a cada situação, e não a uma suspensão indistinta das obrigações assumidas no contrato.
O que a proposta pretende estabelecer
O texto analisado pela Câmara cria um marco legal para o programa e define sua inserção na política de crédito destinada à agricultura familiar. A intenção é dar maior estabilidade às regras que orientam a concessão dos descontos e o funcionamento do mecanismo em momentos de baixa dos preços.
Ao tratar do PGPAF em lei, a proposta estabelece uma referência permanente para a política de proteção de preços. O programa deixa de depender apenas de normas administrativas específicas para ter seus objetivos e sua forma de atuação descritos no ordenamento do crédito rural.
A medida também organiza a lógica usada para acionar a proteção. A redução no preço da produção é o elemento que pode justificar a revisão das condições financeiras do contrato, observados os parâmetros oficiais. O cálculo e a aplicação do desconto continuam associados às regras operacionais do programa e aos produtos contemplados.
O marco legal não significa que toda queda de preço resultará automaticamente em abatimento no financiamento. A concessão do benefício depende do enquadramento da operação, do produto e das condições previstas para a apuração dos preços. A proposta dá respaldo legal ao mecanismo, mas a operacionalização exige a observância dos critérios definidos para cada contrato e atividade.
Relação com a renda do produtor
A agricultura familiar está sujeita a oscilações nos preços de venda, que podem ocorrer entre o momento da contratação do crédito e a comercialização da safra. O produtor assume custos de produção e compromissos financeiros antes de conhecer o valor que será obtido no mercado.
Quando a cotação recua, a receita pode ser insuficiente para manter a mesma capacidade de pagamento projetada no início da operação. O PGPAF procura reduzir esse descompasso por meio de um desconto vinculado ao financiamento. A política considera que a queda do preço da produção pode afetar diretamente o cumprimento da dívida rural.
A proposta mantém essa conexão entre renda agrícola e crédito. Em vez de tratar a proteção como uma medida isolada de apoio à comercialização, o texto a posiciona como parte da política de financiamento da agricultura familiar. O resultado esperado é que as condições do empréstimo possam refletir, dentro dos limites do programa, a realidade econômica da safra.
O mecanismo também diferencia a situação do agricultor familiar de uma operação de crédito comum. A renda usada para pagar o financiamento depende do desempenho da atividade rural, que pode ser afetado por mudanças nos preços. Ao prever uma resposta para períodos de desvalorização, o PGPAF busca reduzir o impacto dessa variação sobre os contratos alcançados pela política.
Preços de referência e aplicação do desconto
Para que o programa seja acionado, é necessário comparar o preço utilizado como referência com o valor observado para o produto. A diferença entre esses parâmetros orienta a definição do desconto aplicável à operação, conforme os critérios do PGPAF.
Os percentuais não são iguais para todas as culturas nem para todas as situações. A regra depende do produto financiado e das condições de mercado consideradas no período de apuração. Por isso, a eventual redução da parcela deve ser analisada de acordo com as normas do programa e com as características do contrato.
O marco legal proposto dá base para essa sistemática ao reconhecer a variação de preços como fator relevante para a política de crédito rural. A iniciativa não altera, por si só, o preço de venda da produção nem garante uma receita mínima ao agricultor. A proteção ocorre depois da identificação da queda e se manifesta na forma de desconto sobre o financiamento enquadrado.
Também não se trata de uma compra pública automática da produção. O PGPAF funciona como instrumento de apoio financeiro associado ao Pronaf. Sua finalidade é ajustar o peso da dívida quando a comercialização ocorre em condições menos favoráveis do que as consideradas no momento da contratação.
Tramitação na Câmara
A proposta está em análise na Câmara dos Deputados. Como ocorre com os projetos em tramitação no Congresso Nacional, o texto ainda precisa passar pelas etapas legislativas previstas antes de eventual aprovação e transformação em lei.
Durante a tramitação, o conteúdo pode ser discutido e alterado pelos parlamentares. A definição sobre comissões, pareceres, votações e demais fases depende do andamento da matéria na Casa. Enquanto não houver aprovação definitiva, permanecem válidas as regras atualmente aplicáveis ao PGPAF e às operações do Pronaf.
O projeto, portanto, não produz imediatamente uma nova condição para todos os financiamentos da agricultura familiar. A proposta pretende estabelecer, em caráter legal, a estrutura do programa e o vínculo entre os preços da produção e os contratos de crédito. A efetiva mudança nas operações dependerá da conclusão do processo legislativo e da regulamentação correspondente, se o texto for aprovado.
Importância para o crédito rural
O debate sobre o PGPAF ocorre no contexto da busca por instrumentos que reduzam os efeitos da instabilidade de preços sobre os produtores familiares. Para esse público, a comercialização da safra é parte central da capacidade de pagamento do crédito contratado.
Ao prever uma resposta para momentos de baixa, o programa funciona como uma proteção vinculada à atividade financiada. A proposta em análise procura transformar essa proteção em uma política com referência legal mais definida, mantendo a aplicação condicionada aos critérios oficiais e às características de cada operação.
O texto não elimina o risco de mercado enfrentado pelo produtor nem substitui as demais políticas de apoio à agricultura familiar. Seu foco é estabelecer como a variação negativa dos preços pode repercutir sobre as parcelas de determinados financiamentos do Pronaf.
Se aprovada, a medida dará ao PGPAF uma posição expressa na legislação do crédito rural. A definição legal poderá orientar a continuidade do programa e a organização das regras que tratam dos descontos, dos produtos abrangidos e das condições para o reconhecimento da queda de preços.
Fonte: Agência Câmara de Notícias.