Uma proposta em tramitação na Câmara dos Deputados prevê isenção do Imposto sobre Produtos Industrializados (IPI) na compra de veículos utilitários por feirantes. O objetivo do texto é criar um tratamento tributário específico para os veículos empregados no transporte de mercadorias e na estrutura necessária à atividade em feiras.
A medida ainda está em fase de análise no Congresso Nacional. Por isso, não altera a cobrança atual do imposto, não garante a compra de veículos com IPI reduzido e não produz efeito imediato para os profissionais que trabalham em feiras.
O que está previsto
O projeto relaciona o benefício fiscal ao uso profissional do veículo. A isenção seria destinada à aquisição de utilitários utilizados por feirantes no exercício da atividade, especialmente no deslocamento de produtos até os pontos de venda e no transporte dos materiais empregados na montagem e no funcionamento das bancas.
A proposta parte da necessidade de diferenciar o veículo usado como instrumento de trabalho de uma compra destinada ao uso comum. Nesse modelo, a finalidade profissional seria o elemento central para definir o acesso ao tratamento tributário previsto.
O texto não trata de uma redução geral do IPI para todos os compradores de veículos. A medida é direcionada a uma categoria profissional e a uma finalidade específica: o apoio à atividade desenvolvida em feiras.
Transporte faz parte da rotina de trabalho
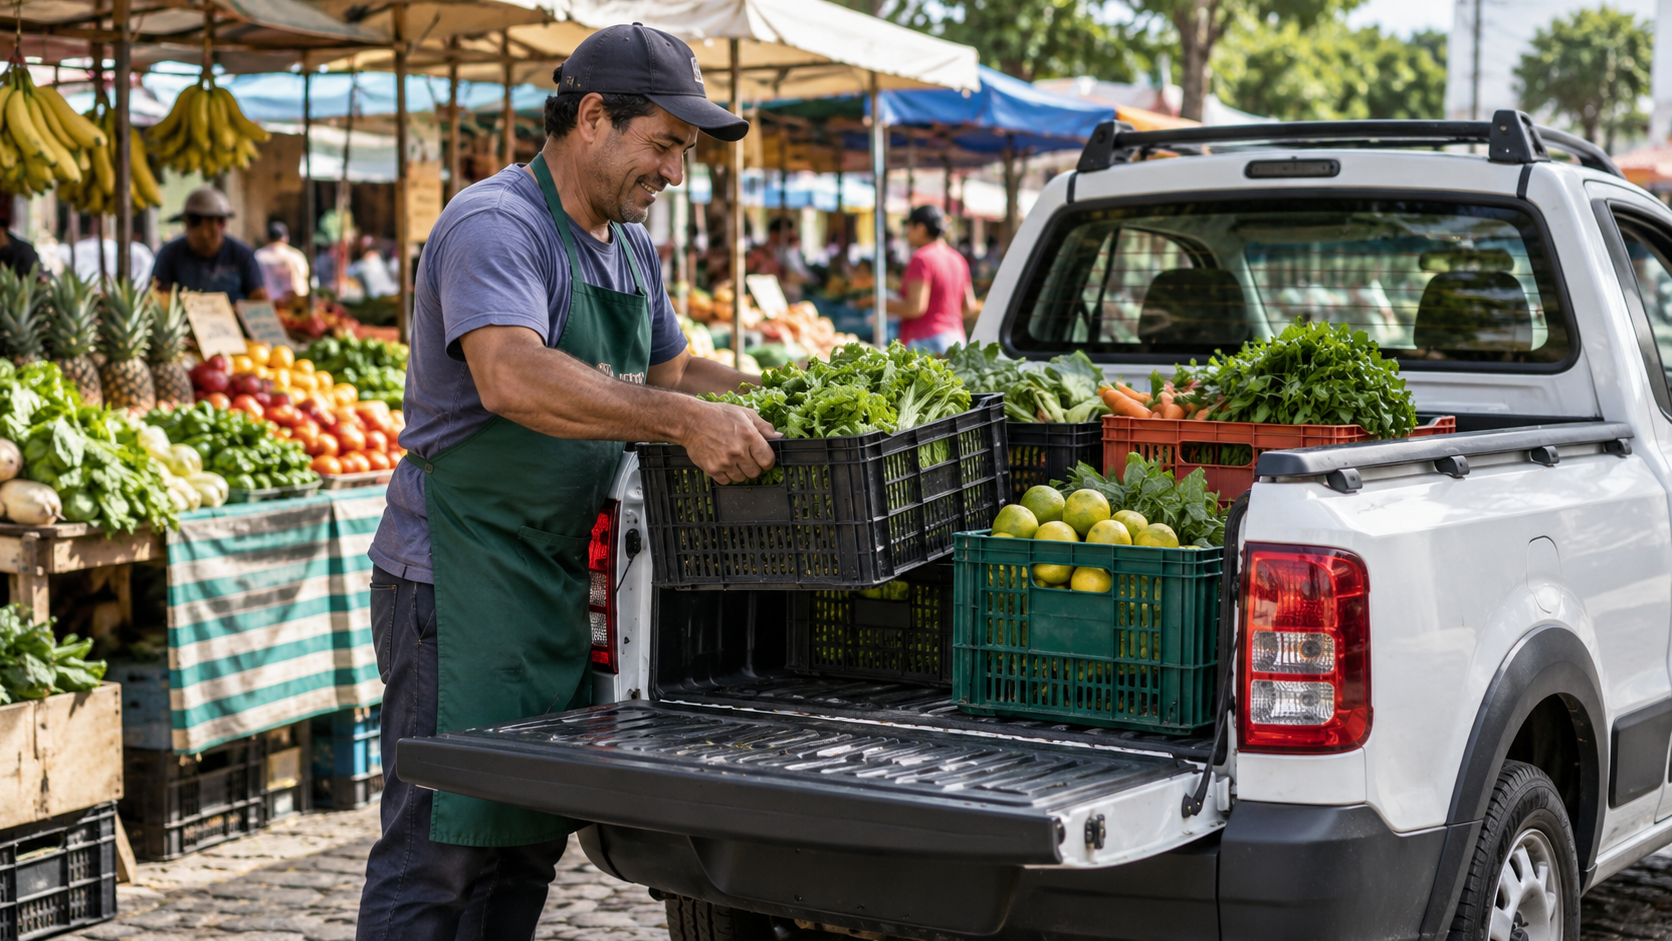
Para os feirantes, o veículo pode ser usado em diferentes etapas da operação. Antes da abertura da feira, é necessário levar mercadorias, equipamentos e outros itens até o local de venda. Depois, o transporte também pode ser necessário para recolher produtos e estruturas ao fim do expediente.
É essa relação entre o veículo e o trabalho que orienta a proposta. O projeto considera a logística da atividade como parte da prestação profissional dos feirantes, e não apenas como uma etapa externa à comercialização dos produtos.
Ao prever a possibilidade de isenção para utilitários, o texto busca alcançar veículos com capacidade compatível com o transporte de cargas utilizadas na rotina das feiras. O benefício, contudo, depende da aprovação da proposta e da definição das regras aplicáveis ao enquadramento dos compradores e dos veículos.
Medida ainda não vale para compras atuais
A apresentação ou a tramitação de um projeto não modifica, por si só, as regras tributárias em vigor. Enquanto a proposta não for aprovada e convertida em norma, a compra de um veículo por um feirante continua sujeita à legislação atualmente aplicável.
Também não há, apenas com o avanço da discussão, autorização automática para que o comprador deixe de recolher o IPI. Eventuais requisitos, documentos, limites e procedimentos para a aplicação do benefício dependeriam da redação final aprovada pelo Congresso e das regras de regulamentação, caso o projeto seja transformado em lei.
Assim, o texto em análise deve ser entendido como uma proposta de mudança na legislação, e não como uma isenção já disponível. A efetivação do benefício depende das etapas previstas no processo legislativo.
Próximas etapas dependem da tramitação
Como ocorre com outras propostas em análise no Legislativo, o projeto precisa seguir o rito de tramitação correspondente antes de produzir efeitos. Esse processo pode envolver exame pelas comissões competentes, debates sobre o conteúdo da medida e deliberação pelos parlamentares.
O avanço da proposta também pode resultar em alterações no texto original. Durante a análise, os deputados podem discutir o alcance da isenção, os critérios para comprovar a condição de feirante, os tipos de veículos incluídos e a forma de utilização no trabalho.
A aprovação em uma etapa não significa, necessariamente, que o benefício passe a valer de imediato. A proposta ainda precisa cumprir as fases legislativas aplicáveis e, depois, seguir os procedimentos necessários para a entrada em vigor da nova regra.
Quem poderá ser alcançado pela proposta
O público mencionado no projeto é formado por feirantes que utilizam veículos utilitários em sua atividade profissional. O enquadramento, no entanto, dependerá do conteúdo definitivo da norma e das exigências que eventualmente forem estabelecidas para comprovar o exercício da atividade.
O uso profissional também aparece como condição vinculada à medida. Isso significa que a proposta não foi apresentada como uma isenção ampla para qualquer consumidor interessado em adquirir um utilitário, mas como um benefício associado ao trabalho realizado em feiras.
Os detalhes sobre a documentação necessária, a frequência de uso, a possibilidade de transferência do veículo e outros requisitos precisam ser observados conforme o andamento do projeto. Enquanto não houver uma regra aprovada com esses parâmetros, não é possível tratar essas condições como definidas.
Debate concentra-se no custo da atividade
O IPI é um dos tributos incidentes sobre a industrialização de produtos, incluindo veículos. Ao propor uma exceção para utilitários empregados por feirantes, o projeto leva para o debate legislativo o custo de aquisição de um bem utilizado na operação comercial.
A discussão não se limita ao preço do veículo. A compra de um utilitário pode estar ligada à capacidade de transportar mercadorias, organizar o deslocamento entre diferentes pontos de venda e manter a estrutura necessária para o atendimento ao público.
Na proposta, a isenção aparece como uma forma de relacionar a tributação à finalidade econômica do bem. O benefício pretendido, porém, só poderá ser aplicado se a mudança for aprovada nas instâncias responsáveis e se os critérios previstos forem atendidos.
O que muda por enquanto
Até a conclusão da tramitação, a principal mudança é a abertura da discussão sobre uma regra específica para os veículos usados pelos feirantes. A proposta coloca a atividade profissional no centro do debate sobre a incidência do IPI, mas não cria, neste momento, um direito à compra com imposto zerado.
Feirantes interessados no tema precisam acompanhar o andamento oficial do projeto e verificar eventual atualização da redação. Informações sobre aprovação, alterações, regulamentação ou início da vigência somente podem ser confirmadas depois da conclusão das etapas correspondentes.
O projeto, portanto, representa uma possibilidade de mudança na legislação tributária. Seu alcance final dependerá do texto aprovado, das decisões tomadas durante a tramitação e das regras que eventualmente disciplinarem a aplicação do benefício.
Fonte: Agência Câmara de Notícias.