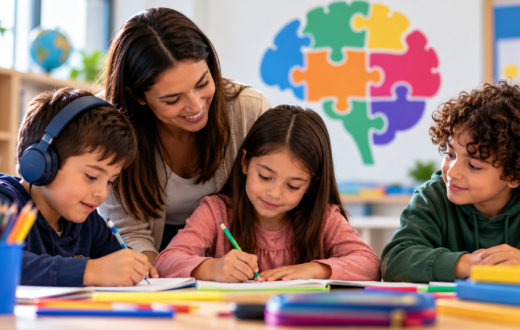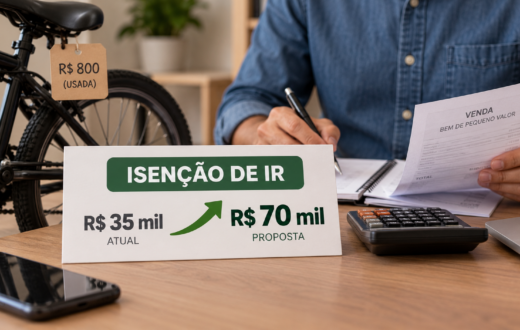
Uma proposta em análise na Câmara dos Deputados pretende mudar a forma como despesas educacionais de pessoas autistas são consideradas na declaração do Imposto de Renda. O texto permite a dedução integral desses gastos, sem que eles fiquem submetidos ao limite geral aplicado às despesas com educação.
A medida alcança os valores pagos para a educação de pessoas autistas e cria um tratamento específico para esse tipo de despesa no cálculo do imposto. A proposta ainda está em tramitação e depende da análise do Congresso Nacional para que a regra possa ser aprovada.
O que prevê a proposta
O projeto estabelece que os gastos educacionais relacionados a pessoas autistas possam ser abatidos integralmente do Imposto de Renda. Na prática, a dedução deixaria de seguir o teto geral utilizado para as despesas educacionais na declaração.
O objetivo do texto é fazer com que o valor efetivamente desembolsado com a educação dessas pessoas seja considerado no cálculo do imposto, desde que a despesa esteja enquadrada nas condições previstas na proposta e possa ser comprovada pelo contribuinte.
A mudança não representa uma alteração imediata na declaração do Imposto de Renda. Enquanto o projeto não for aprovado e convertido em norma, continuam valendo as regras atualmente aplicáveis às deduções educacionais.
Diferença em relação à regra geral
Atualmente, as despesas com educação são tratadas dentro de uma categoria sujeita a limite específico de dedução. Esse modelo restringe o valor que pode ser abatido, ainda que o contribuinte tenha desembolsado uma quantia superior ao teto permitido.
O texto em análise propõe retirar as despesas educacionais de pessoas autistas desse limite geral. Com isso, o cálculo passaria a considerar o total gasto, em vez de restringir a dedução a um valor máximo definido para a categoria.
A proposta, portanto, não cria uma dedução genérica para qualquer despesa relacionada ao autismo. O foco está nos gastos educacionais e na possibilidade de que eles sejam reconhecidos integralmente na declaração do Imposto de Renda.
Impacto para as famílias
Se a medida for aprovada, famílias que pagam despesas educacionais de pessoas autistas poderão informar esses valores de acordo com a nova regra. A dedução integral poderá reduzir a parcela da renda sujeita à tributação, conforme a situação de cada contribuinte e os demais dados apresentados na declaração.
O efeito financeiro, no entanto, dependerá do valor das despesas, da renda declarada e do conjunto de informações incluídas no Imposto de Renda. A proposta não estabelece um benefício automático ou igual para todas as famílias.
A aplicação também dependerá da regulamentação e dos procedimentos definidos após eventual aprovação do texto. Caberá às regras posteriores indicar como os gastos deverão ser informados e quais documentos poderão ser exigidos para comprovar a despesa.
Tramitação no Congresso
O projeto foi apresentado na Câmara dos Deputados e será submetido à tramitação legislativa. Antes de uma eventual mudança na legislação do Imposto de Renda, a proposta precisa passar pelas etapas de análise previstas para os projetos em discussão na Casa.
Durante esse processo, o texto pode ser examinado por comissões, receber alterações e ser submetido à votação, conforme o andamento definido pelos órgãos responsáveis. A aprovação na Câmara, caso ocorra, não encerra necessariamente a tramitação, porque a proposta ainda pode precisar ser analisada pelo Senado e sancionada para entrar em vigor.
Até a conclusão desse processo, a proposta não altera a forma de preenchimento da declaração nem autoriza o contribuinte a deduzir integralmente as despesas educacionais de pessoas autistas.
Como a mudança funcionaria
A lógica prevista no texto é separar as despesas educacionais de pessoas autistas da regra geral de dedução. Em vez de aplicar o limite comum à categoria, o contribuinte poderia lançar o valor integral pago, observadas as exigências legais de comprovação.
O projeto trata, assim, de uma mudança no critério utilizado para calcular a dedução. A discussão não se concentra apenas na existência da despesa, mas na forma como o limite interfere no reconhecimento do valor pago pelo contribuinte.
Na declaração, a implementação dependeria de uma opção específica no sistema da Receita Federal ou de outro procedimento definido pela regulamentação. Essa forma de operacionalização ainda não está estabelecida pela proposta em análise e dependeria das normas editadas após a aprovação do texto.
Proposta ainda não está em vigor
A dedução integral no Imposto de Renda para despesas educacionais de pessoas autistas continua sendo uma possibilidade prevista em projeto, não uma regra vigente. O contribuinte não deve alterar a declaração com base apenas na apresentação da proposta.
Para que a mudança produza efeitos, ainda será necessário concluir a tramitação legislativa e definir as condições de aplicação. Também será preciso acompanhar as orientações oficiais sobre documentos, limites operacionais e período a partir do qual a nova regra poderá ser utilizada.
A proposta coloca em discussão o tratamento tributário de despesas educacionais associadas ao autismo e busca diferenciar esses gastos das demais despesas de ensino. O resultado dependerá das decisões tomadas ao longo da análise no Congresso Nacional.
Fonte: Agência Câmara de Notícias.
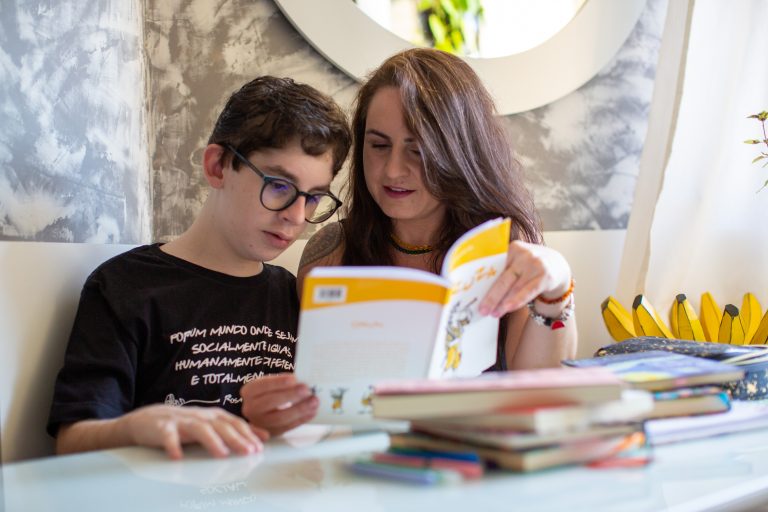
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.